2026年11月20日現在、麻生太郎氏の資産をめぐって改めて注目が集まっています。2026年7月21日に公表された衆議院議員の資産報告では、麻生氏の資産額は6億153万円。465人の衆院議員のなかで第3位という結果でした。
加えて、同年9月には福岡県と大分県に所有する土地の記載漏れが報道され、10月30日には資産等報告書の訂正を届け出たことも明らかになりました。単に「資産6億円の政治家」というだけでは見えてこない、麻生家と企業グループの歴史、資産公開制度の仕組み、ネットの反応、そして話題になった「隠し資産」の真相を整理します。
【2026年最新】麻生太郎の資産はいくら?6億153万円で衆院議員第3位
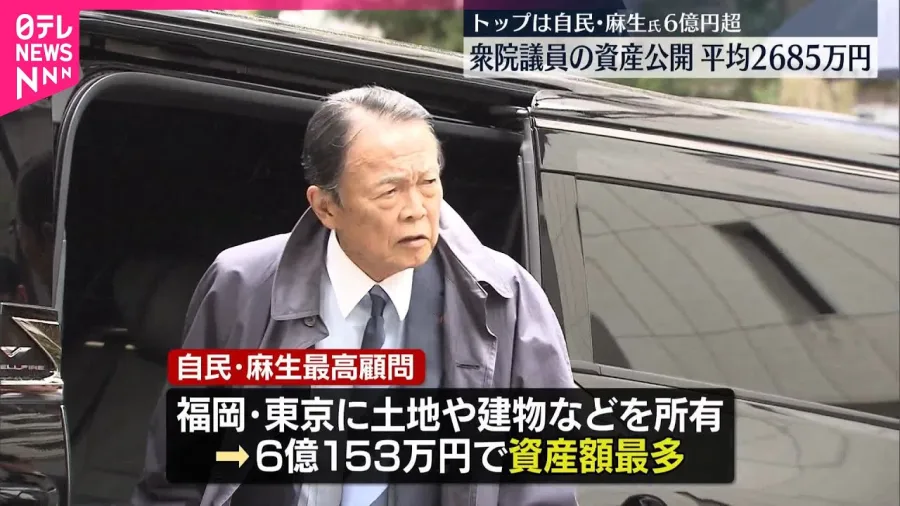
麻生太郎氏の資産について、まず押さえておきたいのが2026年7月21日に公開された衆議院議員の資産報告です。
共同通信の集計によると、2026年2月の衆院選で当選した465人の資産報告書が公開され、麻生氏は6億153万円で全体の第3位に入りました。
上位3人はいずれも自民党所属の議員です。
- 第1位:逢沢一郎氏 7億9044万円
- 第2位:高木宏寿氏 7億8909万円
- 第3位:麻生太郎氏 6億153万円
同じ公開資料を集計した報道によれば、衆院議員465人の資産平均は3278万円。1億円を超える議員は27人でした。
麻生氏の6億153万円は、議員全体の平均と比較しても際立って高い水準です。
6億円という数字は何を意味するのかここで注意したいのが、6億153万円は一般的な意味での「全財産」をそのまま金額換算したものではないという点です。
国会議員の資産公開制度では、土地や建物、一定の預貯金、有価証券などを所定の方法で報告します。しかし、報道で比較される資産総額には独自の集計上の条件があります。
2026年7月の議員資産ランキングでは、株式を除く金融資産と不動産を合わせた金額が比較対象となっています。そのため、株式の時価や一般的な家計の金融資産ランキングとは単純に比較できません。
また、土地や建物についても、一般的な不動産売買価格ではなく、固定資産税の課税標準額が報告項目となっています。
つまり、6億153万円は政治家の資産状況を一定のルールで比較するための数字であり、実際に保有するすべての財産を市場価格で評価した金額ではありません。
【資産の背景】麻生太郎と麻生家・麻生グループの関係
麻生太郎氏の資産を考えるうえで欠かせないのが、福岡県飯塚市を拠点として発展してきた麻生家の事業の歴史です。
麻生氏は1940年9月20日生まれ。学習院大学政経学部を卒業後、1966年に麻生産業株式会社へ入社しました。
その後、1973年5月には麻生セメント株式会社の代表取締役社長に就任し、1979年12月まで同職を務めています。政治家になる以前から、企業経営に携わっていた経歴があります。
炭鉱からセメントへ発展した麻生家の事業麻生グループの起源は、1872年に麻生太吉氏が福岡県筑豊地域で始めた石炭採掘事業です。
その後、国内の炭鉱産業が大きく変化するなか、グループは石炭からセメントへと事業の中心を移しました。麻生太郎氏がセメント会社の社長に就任した1973年は、グループにとっても重要な転換期でした。
現在の麻生グループは、医療、教育、建設、不動産など幅広い事業を展開しています。
公式のグループ概要によると、2026年4月1日時点でグループ会社は130社。2026年3月期のグループ総売上高は8440億円、グループ社員数は1万8014人となっています。
麻生グループの売上高と個人資産は別物ここで混同してはいけないのが、企業グループの売上高と麻生太郎氏個人の資産です。
グループ全体の売上高が8440億円だからといって、その金額を麻生氏個人が所有しているわけではありません。会社の売上高は事業活動による収益であり、会社の資産や株主の財産とも区別する必要があります。
また、麻生氏が過去に企業経営を担っていたことと、現在のグループ経営体制も別の話です。麻生グループの公式概要では、グループ経営委員長は麻生巌氏とされています。
したがって、麻生太郎氏の個人資産を調べる際には、次の3つを分けて考える必要があります。
- 麻生太郎氏本人の資産等報告書に記載された財産
- 麻生家に関係する企業や法人が所有する資産
- 麻生グループ全体の売上高や事業規模
この区別をしないと、実際の公開額とインターネット上の推定資産額が大きく食い違ってしまいます。
【2026年最新ニュース】麻生太郎の土地記載漏れ問題と訂正の経緯
2026年に麻生氏の資産をめぐって大きなニュースとなったのが、資産等報告書に記載されていない土地の存在です。
最初に問題を報じたのは週刊文春です。2026年9月30日の報道では、麻生氏が個人名義で所有する福岡県太宰府市の雑種地1カ所と、大分県別府市の山林2カ所が資産等報告書に記載されていなかったと伝えられました。
不動産登記簿によると、これらの土地は1980年に相続したものとして2002年に登記されており、3カ所の合計面積は約460平方メートルと報じられています。
麻生氏は東京・渋谷の自宅、福岡県飯塚市の自家、長野県軽井沢町の別荘などを報告書に記載していましたが、今回問題となった土地は記載されていなかったとされています。
9月の報道から10月の訂正まで注目すべきなのは、最初の報道だけで終わらなかったことです。
10月30日、麻生氏は衆議院事務局に資産等報告書の訂正を届け出ました。対象は2022年、2025年、2026年に公開された報告書です。
時事通信などの報道によると、福岡県太宰府市と大分県別府市の土地は計5カ所、合計面積845.91平方メートル。固定資産税の課税標準額は合計13万3328円とされています。また、2025年公開分についてはゴルフ会員権も訂正対象となりました。
最初の報道で取り上げられた3カ所から、実際の訂正対象は5カ所に広がった形です。
麻生太郎の資産問題を時系列で整理この経緯から分かるのは、6億153万円という7月時点の資産集計と、10月に行われた訂正届は、別々の情報として捉える必要があるということです。訂正後の数字を確認する際には、追加された土地やゴルフ会員権の内容も考慮しなければなりません。
【噂の真相】麻生太郎の隠し資産は違法なのか?資産公開制度を解説
土地の記載漏れが報じられたことで、インターネット上では「隠し資産」「資産公開法違反」といった言葉が目立つようになりました。
しかし、ここでは報道された事実と法律上の評価を分ける必要があります。
国会議員の資産公開制度とは国会議員の資産公開制度は、1992年に制定された「政治倫理の確立のための国会議員の資産等の公開等に関する法律」に基づくものです。
法律の目的は、議員の資産状況を国民の監視と批判のもとに置き、政治倫理の確立につなげることです。
議員は任期開始時点で保有する対象資産について、原則として任期開始日から100日以内に資産等報告書を提出する義務があります。また、任期中に新たに取得した対象資産についても、所定の補充報告が必要です。
報告対象になる資産・ならない資産制度の対象は、一般的なイメージの「全財産」とは異なります。
- 土地:所在地、面積、固定資産税の課税標準額など
- 建物:所在地、床面積、固定資産税の課税標準額など
- 預貯金:当座預金・普通預金などを除く対象預金
- 有価証券:種類、額面金額、株式の銘柄・株数など
- その他:一定額を超える美術工芸品、自動車、船舶、ゴルフ会員権、貸付金、借入金など
特に重要なのは、普通預金や当座預金が資産等報告書の対象外であることです。
また、株式についても銘柄や株数などの報告項目と、報道で公表される資産総額の集計方法は区別しなければなりません。
土地の記載漏れは違法と確定したのか今回の問題について、週刊文春は資産公開法違反の可能性を指摘しました。ただし、報告書の記載漏れが報じられたことと、故意の隠蔽や違法行為が司法上確定したことは同じではありません。
また、同法には資産報告の記載漏れに対する罰則規定がないと報じられています。そのため、問題の本質は刑事責任の有無だけでなく、政治家がどのような経緯で報告を誤り、どのように訂正・説明するのかという点にもあります。
10月30日の訂正届は、報告内容が修正されたという重要な事実です。一方で、記載漏れが発生した具体的な理由や意図については、訂正という事実だけから断定することはできません。
【ネットの反応・炎上】麻生太郎の資産問題に批判が集まった理由
今回のニュースは、単に6億円という資産額が話題になっただけではありません。ネット上では、政治家の資産公開制度そのものへの疑問も広がりました。
2026年10月4日の週刊文春の記事では、Yahoo!ニュースのコメント欄などに見られた反応が紹介されています。主な論点は、大きく3つに整理できます。
1. 資産公開制度に罰則がないことへの疑問目立ったのは、資産公開法に記載漏れに対する罰則がないことへの批判です。
政治家の財産を公開する制度でありながら、報告内容に誤りがあった場合の実効性が弱いのではないかという問題意識です。
この論点では、麻生氏個人だけでなく、制度を設計・運用する国会全体への不信感も見られました。
2. 土地の金額よりも説明責任が重要という意見一方、今回の土地については、地方の山林や雑種地であれば市場価値がそれほど高くない可能性があるという見方も出ています。
週刊文春が紹介したネット上の反応にも、土地の広さや価値だけを見て「隠し資産」と表現することへの疑問がありました。
ただし、固定資産税の課税標準額が低いことと、報告義務の有無は別問題です。土地の評価額が小さいからといって、資産公開制度上の記載義務がなくなるわけではありません。
3. 報告漏れの経緯を知りたいという声もう一つの論点は、なぜ複数の土地が報告書に記載されていなかったのかという点です。
週刊文春が9月30日に報じた際、麻生事務所は取材に対して「現在確認中です。確認が取れ次第、適切に処理して参ります」と回答したとされています。
その後、10月30日に訂正届が提出されました。
ネット上の議論では、訂正したこと自体だけでなく、記載漏れの理由や確認体制についても説明を求める論点が生まれています。
今回の炎上を理解するうえで重要なのは、批判のすべてが「資産が多すぎる」という一点に集中しているわけではないことです。政治家に求められる透明性と、制度の実効性に対する不満が重なっているのです。
【プロの結論】麻生太郎の資産を正しく理解するための3つの判断基準
麻生太郎氏の資産をめぐる情報を読み解く際には、次の3つの視点が欠かせません。
判断基準1:公表された金額と推定資産額を混同しない最も重要なのは、6億153万円という数字が、国会議員の資産公開制度に基づく報道集計であることです。
普通預金など対象外の財産や株式の時価、制度上の評価額と市場価格の違いなどがあるため、本人の完全な財産総額とは一致しません。
インターネット上で見かける「麻生太郎の総資産は数十億円」「麻生家は数百億円」といった数字についても、算定根拠が示されているかを確認する必要があります。
判断基準2:麻生太郎本人と麻生家の企業財産を区別する麻生家には長い企業経営の歴史があり、現在の麻生グループも大きな事業規模を持っています。
しかし、企業の売上高、法人の保有資産、個人の保有資産は、それぞれ異なる会計上の概念です。
麻生グループの8440億円という売上高を、麻生太郎氏本人の資産とみなすことはできません。
判断基準3:記載漏れと意図的な隠蔽を区別する2026年の土地記載漏れ問題では、訂正届が提出されたという事実と、なぜ記載されなかったのかという問題を分けて考えることが大切です。
政治家の資産公開で本当に問われるのは、金額の大小だけではありません。資産の報告が正確に行われ、誤りがあった場合に速やかに訂正され、国民に理解できる説明がなされているかどうかです。
報告書の訂正は透明性を回復するための一歩ですが、それだけで制度への信頼が回復するわけではありません。
今後も注目されるのは、麻生氏側からの説明と、国会議員の資産公開制度がどこまで実効性を持つようになるかという点です。
麻生太郎の資産に関するよくある質問(FAQ)
Q1:麻生太郎の資産はいくらですか?
A1:2026年7月21日に公表された衆院議員の資産集計では、6億153万円です。465人中3位でした。ただし、制度上の集計額であり、本人の全財産を市場価格で評価した数字ではありません。
Q2:麻生太郎の資産が6億円というのは本当ですか?
A2:はい。2026年の衆院議員資産公開に基づく報道で確認された金額です。ただし、普通預金など対象外の資産があるため、完全な総資産額とは異なります。
Q3:麻生太郎の隠し資産とは何ですか?
A3:2026年9月、福岡県太宰府市と大分県別府市にある土地3カ所が資産等報告書に記載されていなかったと週刊文春が報道しました。その後、10月30日に土地5カ所などに関する訂正届が提出されています。
Q4:麻生太郎は資産公開法に違反したのですか?
A4:報告書の記載漏れは報道され、本人側から訂正届も提出されました。ただし、故意の隠蔽や違法行為が司法上確定したという意味ではありません。記載漏れに対する罰則規定がないことも制度上の論点です。
Q5:麻生太郎の資産と麻生グループの資産は同じですか?
A5:同じではありません。麻生グループは130社を擁する企業グループですが、法人の売上高や保有資産は、麻生氏個人の財産とは区別されます。
Q6:麻生太郎の土地記載漏れはいつ訂正されましたか?
A6:2026年10月30日です。福岡県と大分県の土地5カ所などについて、衆議院事務局に資産等報告書の訂正を届け出たと報じられています。
2026年11月20日時点で、麻生太郎氏の資産をめぐる最も重要な公表情報は、7月21日の衆院議員資産公開で示された6億153万円・全体3位という数字です。
一方、9月末には福岡県と大分県の土地の記載漏れが報じられ、10月30日には5カ所の土地などについて訂正届が提出されました。この一連のニュースによって、麻生氏個人の資産だけでなく、国会議員の資産公開制度そのものにも注目が集まっています。
麻生家の事業の歴史や麻生グループの規模は、麻生氏の経歴や経済的背景を理解するうえで重要です。しかし、企業グループの売上高と本人の資産は明確に区別しなければなりません。
また、資産額の大きさだけで政治家の評価を決めることも適切ではありません。報告内容の正確性、訂正に至った経緯、国民への説明、制度の透明性を総合的に見る必要があります。
今後の焦点は、土地の記載漏れが発生した理由についてどのような説明がなされるのか、そして今回の問題が国会議員の資産公開制度の改善につながるのかという点です。
麻生太郎の資産を理解するうえでは、「6億円」という数字だけでなく、その数字が何を含み、何を含まないのかまで把握が必要です。